
Die Beitragsstabilität in der PKV ist für viele Beamte ein wichtiges Thema. Schließlich soll die private Krankenversicherung nicht nur heute bezahlbar sein, sondern auch noch in 20 oder 30 Jahren. Gerade wenn Versicherer ihre Beiträge erhöhen, stellt sich schnell die Frage, ob der gewählte Tarif langfristig die richtige Entscheidung war.
Auch in unserer Beratung bei beamtencircle werden wir immer häufiger darauf angesprochen. Deshalb haben wir uns in unserem neuen YouTube-Video ausführlich mit der Beitragsstabilität in der privaten Krankenversicherung beschäftigt. Dabei räumen wir auch mit einigen Behauptungen auf, die bei der Vermittlung von Krankenversicherungen immer wieder auftauchen. Denn eines sollte jedem klar sein: Niemand kann heute zuverlässig vorhersagen, welcher PKV-Tarif in 30 Jahren der beitragsstabilste sein wird.
Warum die Beiträge in der privaten Krankenversicherung langfristig steigen können
Um die Beitragsentwicklung zu verstehen, muss man zunächst wissen, wie sich ein Beitrag zusammensetzt. Vereinfacht besteht der Beitrag einer privaten Krankenversicherung aus zwei wesentlichen Teilen:
- Risikobeitrag: Dieser Anteil finanziert die laufenden medizinischen Leistungen der Versicherten.
- Sparbeitrag: Dieser Anteil fließt in die Alterungsrückstellungen, die später höhere Gesundheitskosten abfedern sollen.
Die Versicherer müssen also nicht nur die heutigen Behandlungskosten finanzieren, sondern gleichzeitig Geld für die Zukunft zurücklegen. Steigen die Ausgaben für medizinische Behandlungen, Medikamente oder Krankenhausaufenthalte stärker als kalkuliert, entsteht Anpassungsbedarf.
Allerdings darf ein Versicherer seine Beiträge nicht einfach nach Belieben erhöhen. Dafür müssen bestimmte gesetzlich oder vertraglich festgelegte Voraussetzungen erfüllt sein.
Je nach Tarif können beispielsweise Abweichungen bei den erforderlichen Versicherungsleistungen von mehr als 5 oder 10 Prozent eine Überprüfung auslösen. Dabei werden gegebenenfalls auch weitere Kalkulationsgrundlagen wie der Rechnungszins berücksichtigt. Das erklärt, warum Beiträge manchmal über mehrere Jahre unverändert bleiben und anschließend deutlich steigen.
Das Spannungsdreieck der PKV: Hohe Leistungen, niedrige Beiträge und Beitragsstabilität
Bei der Auswahl einer privaten Krankenversicherung wünschen sich die meisten Menschen drei Dinge:
- Möglichst umfangreiche Versicherungsleistungen
- Einen möglichst niedrigen monatlichen Beitrag
- Langfristig möglichst stabile Beiträge
Genau diese drei Wünsche bilden das sogenannte Spannungsdreieck der PKV.
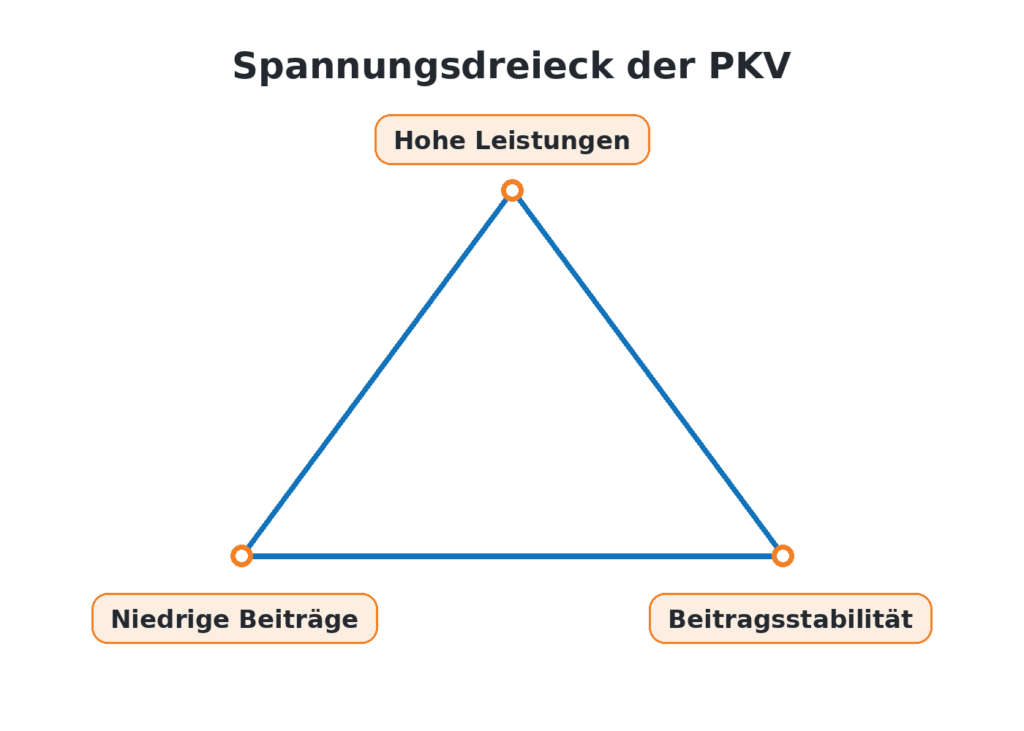
Das Problem dabei ist einfach: Alle drei Ziele lassen sich nicht gleichzeitig in beliebigem Umfang erfüllen.
Eine Krankenversicherung, die besonders umfangreiche Leistungen verspricht, muss diese Leistungen auch finanzieren können. Gleichzeitig müssen ausreichend Alterungsrückstellungen für die Zukunft gebildet werden.
Natürlich gibt es Unterschiede zwischen den Versicherern. Aber kein Unternehmen kann dauerhaft mehr Geld für medizinische Leistungen ausgeben, als durch Beiträge, Rückstellungen und Kapitalerträge finanziert werden kann.
Deshalb ist es bei der Tarifwahl so wichtig, nicht nur den monatlichen Beitrag zu betrachten.
Bei beamtencircle stehen die Versicherungsbedingungen immer an erster Stelle. Denn sie entscheiden darüber, welche medizinischen Leistungen tatsächlich versichert sind. Erst danach betrachten wir weitere Kriterien wie Beiträge, Bilanzkennzahlen und die bisherige Beitragsentwicklung.
Welche Rolle spielen Alterungsrückstellungen für die Beitragsstabilität?
Ein entscheidender Faktor für die langfristige Beitragsentwicklung sind die Alterungsrückstellungen.
Mit zunehmendem Alter steigen statistisch gesehen die Gesundheitskosten. Damit die Beiträge nicht allein aufgrund des Älterwerdens entsprechend ansteigen, bilden private Krankenversicherungen von Beginn an Rückstellungen.
Ein vereinfachtes Beispiel:
Zwei Versicherer verlangen für vergleichbare Tarifbestandteile jeweils 220 Euro monatlich.
Versicherer A kalkuliert davon 100 Euro für Alterungsrückstellungen ein. Versicherer B dagegen nur 70 Euro.
Obwohl der Beitrag zunächst gleich hoch ist, unterscheiden sich die Kalkulationen erheblich.
Höhere Alterungsrückstellungen können langfristig helfen, steigende Gesundheitskosten besser aufzufangen. Allerdings lässt sich daraus allein noch nicht ableiten, welcher Versicherer künftig die geringsten Beitragsanpassungen vornehmen wird.
Auch die bisherige Beitragsentwicklung gibt nur begrenzt Auskunft über die Zukunft. Ein Tarif, der in den vergangenen zehn Jahren besonders stabil war, muss deshalb nicht zwangsläufig auch in den nächsten Jahrzehnten stabil bleiben.
Beitragsstabilität in der PKV: Welche Vorteile haben Beamte im Alter?
Bei Beamten kommt eine Besonderheit hinzu: die Beihilfe.
Während der aktiven Dienstzeit erhalten viele Beamte einen Beihilfebemessungssatz von 50 Prozent. Die private Krankenversicherung übernimmt dann grundsätzlich die verbleibenden 50 Prozent der beihilfefähigen Kosten.
Mit Eintritt in den Ruhestand steigt der Beihilfeanspruch nach vielen Beihilfevorschriften auf 70 Prozent. Entsprechend muss die private Krankenversicherung nur noch 30 Prozent absichern.
Dadurch können bestimmte Tarifbausteine entfallen, was den Beitrag im Ruhestand reduzieren kann.
Allerdings unterscheiden sich die Beihilfevorschriften je nach Dienstherrn und persönlicher Situation.
Auch Beamte sind selbstverständlich nicht vor Beitragserhöhungen geschützt. Dennoch ist die finanzielle Ausgangssituation durch die Beihilfe häufig eine andere als bei privatversicherten Arbeitnehmern oder Selbstständigen.
Warum ein vorschneller PKV-Wechsel teuer werden kann
Wenn eine private Krankenversicherung ihre Beiträge erhöht, kommen häufig Angebote anderer Versicherer ins Spiel.
Nicht selten wird dabei behauptet, ein anderer Tarif sei deutlich beitragsstabiler. Solche Aussagen sollten kritisch hinterfragt werden.
Denn ein Versichererwechsel kann erhebliche Nachteile haben.
Zum einen können Teile der bereits aufgebauten Alterungsrückstellungen verloren gehen. Welche Beträge übertragen werden können, hängt insbesondere vom Zeitpunkt des Vertragsabschlusses ab.
Zum anderen wird bei einem Wechsel normalerweise eine erneute Gesundheitsprüfung erforderlich.
Bestehende Erkrankungen können dann zu Risikozuschlägen oder sogar zur Ablehnung des Antrags führen.
Hinzu kommt, dass sich die Versicherungsbedingungen unterscheiden können. Ein günstigerer Beitrag bedeutet deshalb nicht automatisch einen gleichwertigen Versicherungsschutz.
Bevor ein Wechsel zu einer anderen Gesellschaft erfolgt, sollte immer geprüft werden, welche Möglichkeiten innerhalb der bestehenden Krankenversicherung bestehen.
Was können Beamte für bezahlbare PKV-Beiträge im Alter tun?
Niemand kann garantieren, dass die Beiträge einer privaten Krankenversicherung in Zukunft nicht steigen werden.
Auch wenn sich die Beitragsstabilität im Alter nicht garantieren lässt, gibt es verschiedene Möglichkeiten, sich frühzeitig auf steigende Krankenversicherungsbeiträge vorzubereiten.
Eine davon ist ein zusätzlicher Beitragsentlastungstarif. Dabei wird heute ein zusätzlicher Beitrag gezahlt, um den Krankenversicherungsbeitrag ab einem vereinbarten Alter zu reduzieren.
Alternativ kann auch der private Vermögensaufbau sinnvoll sein. Dadurch stehen im Ruhestand zusätzliche finanzielle Mittel zur Verfügung, mit denen steigende Krankenversicherungsbeiträge aufgefangen werden können.
Welche Möglichkeit besser geeignet ist, hängt von der persönlichen Situation ab.
Fazit: Beitragsstabilität ist wichtig, aber nicht alles
Die Beitragsstabilität in der PKV ist ein wichtiges Entscheidungskriterium. Allerdings sollte niemand einen Tarif ausschließlich aufgrund seiner bisherigen Beitragsentwicklung auswählen.
Das Spannungsdreieck der PKV zeigt, warum immer das gesamte Verhältnis zwischen Leistungen, Beitrag und langfristiger Kalkulation betrachtet werden muss.
Gerade Beamte haben durch die Beihilfe häufig gute Voraussetzungen, ihre private Krankenversicherung auch im Alter finanzieren zu können.
Entscheidend bleibt jedoch, bereits bei der Tarifwahl genau hinzuschauen. Schließlich soll die private Krankenversicherung möglichst ein Leben lang begleiten.
Besonders beim ersten Abschluss einer privaten Krankenversicherung können Fehler langfristige Folgen haben. Welche Punkte Beamtenanwärter dabei beachten sollten, zeigen wir in unserem Beitrag über typische Fehler bei der PKV-Auswahl.
Private Krankenversicherung für Beamte – beamtencircle hilft bei der Tarifwahl
beamtencircle hat sich auf die Absicherung von Beamten und Beamtenanwärtern spezialisiert. Als Versicherungsmakler vergleichen wir die Angebote unterschiedlicher Versicherungsgesellschaften und erklären die jeweiligen Vor- und Nachteile.
Dabei stehen die Versicherungsbedingungen und die persönlichen Anforderungen unserer Kunden im Mittelpunkt.
Wer vor dem Abschluss einer privaten Krankenversicherung steht oder seine bestehende Absicherung überprüfen lassen möchte, kann ein kostenloses Erstgespräch vereinbaren.
Weitere Informationen und die Möglichkeit zur Terminvereinbarung gibt es unter:
